Чтобы подключить оплату картой, QR-кодом и через СБП в вендинговом автомате, потребуются совместимый контроллер, платёжный терминал или программный модуль, договор с банком и система подтверждения транзакций. Приём денег необходимо связать с механизмом выдачи товара: автомат должен получить подтверждение платежа, выдать выбранную позицию и зарегистрировать расчёт через онлайн-кассу, если её применение обязательно.
Банковские карты удобнее для быстрых покупок, СБП позволяет снизить комиссию за многие операции, а динамический QR-код подходит для автоматов с сенсорным экраном. Эти способы можно объединить в одном устройстве, но наличие NFC, дисплея или интернет-подключения ещё не означает совместимость с конкретным банком. При модернизации действующего автомата сначала проверяют интерфейс контроллера, затем выбирают платёжного провайдера. Для нового оборудования выгоднее согласовать всю схему оплаты до изготовления машины: доработка готовой конструкции обычно обходится сложнее, чем установка предусмотренных проектом компонентов.
Какие способы безналичной оплаты подходят для вендингового автомата
У покупателя есть три привычных сценария: приложить карту или телефон к терминалу, отсканировать QR-код либо открыть банковское приложение и оплатить покупку через СБП. Для владельца оборудования эти операции различаются не только комиссией, но и способом подтверждения платежа.
Банковский терминал самостоятельно взаимодействует с эквайером. При оплате через СБП система создаёт платёжную ссылку, показывает QR-код и получает подтверждение от банка. Универсальный платёжный код может объединять несколько платёжных сервисов, однако доступность конкретного способа зависит от договора и технической реализации.
| Характеристика | Банковская карта | QR-код | СБП |
|---|---|---|---|
| Действие покупателя | Приложить карту или другое поддерживаемое устройство | Отсканировать код | Подтвердить платёж в банковском приложении |
| Оборудование | Совместимый платёжный терминал | Дисплей или другое средство отображения кода | Дисплей, платёжный модуль и интеграция с банком |
| Подключение | Торговый эквайринг | Зависит от платёжного сервиса | Договор на приём платежей через СБП |
| Комиссия | По договору с эквайером | По тарифу используемого сервиса | Как правило, не выше 0,7%; для отдельных категорий — 0,4% |
| Подтверждение оплаты | От терминала или платёжного процессинга | От провайдера выбранного способа оплаты | От банка через платёжную интеграцию |
| Главное ограничение | Совместимость терминала с автоматом | QR-код сам по себе не подтверждает перевод | Нужна автоматическая обработка статуса платежа |
Надпись «оплата по QR» в характеристиках оборудования недостаточна. QR-код может вести на обычную платёжную страницу, инициировать перевод через СБП или предоставлять несколько способов оплаты. Отличаются тарифы, процедура возврата, интеграция и порядок подтверждения успешной операции.
Для автомата с высокой проходимостью я бы выбрал сочетание бесконтактного терминала и динамического QR-кода. Для устройства с небольшим количеством покупок можно рассматривать оплату через СБП без отдельного карточного терминала, если покупателям подходит такой сценарий.
Как устроена система оплаты внутри торгового автомата
Платёжный модуль не должен напрямую запускать двигатель выдачи товара. Между банком и механикой работает контроллер автомата либо управляющее программное обеспечение. Оно связывает сумму, выбранную позицию, статус платежа и результат выдачи.
Стандартная последовательность выглядит следующим образом:
- Покупатель выбирает товар. Контроллер проверяет доступность позиции и определяет актуальную стоимость.
- Автомат создаёт заказ с уникальным идентификатором и передаёт сумму платёжному устройству или сервису.
- Банк обрабатывает операцию. Контроллер получает подтверждённый результат через защищённый канал.
- После успешной оплаты система подаёт команду механизму выдачи.
- Датчик или другой предусмотренный конструкцией механизм фиксирует результат выдачи.
- Продажа записывается в журнал, сведения передаются в учётную систему и формируется кассовый чек согласно применимым требованиям.
В качественной интеграции платёж и выдача существуют как связанные, но отдельные операции. Успешный перевод не означает, что товар действительно попал в приёмный лоток. Команда двигателю тоже не доказывает, что покупатель получил покупку.
Для каждой операции желательно хранить как минимум идентификатор автомата, номер заказа, выбранную позицию, сумму, способ оплаты, идентификатор банковской транзакции, время подтверждения и результат выдачи.
Без этой связи невозможно надёжно разобрать ситуацию, когда банк списал деньги, а товар остался внутри машины.
Как проверить совместимость контроллера с платёжным терминалом
MDB: распространённый интерфейс для вендинга
Во многих торговых автоматах платёжная периферия взаимодействует с основным контроллером по протоколу MDB — Multi-Drop Bus. Он используется для обмена командами между вендинговым контроллером и совместимыми устройствами приёма платежей.
При подключении безналичного терминала с поддержкой MDB автомат передаёт необходимые сведения о покупке, а терминал сообщает результат платёжной операции. Конкретный порядок обмена зависит от реализации протокола, прошивки контроллера и конфигурации терминала.
Наличие разъёма MDB ещё не гарантирует успешную установку любого устройства. Контроллер может поддерживать только часть команд или не работать с нужными режимами безналичной оплаты.
Перед приобретением терминала проверяют:
- наличие действующего MDB-интерфейса, а не только свободного разъёма;
- поддерживаемые команды и режим работы безналичного устройства;
- совместимость прошивки контроллера и терминала;
- питание и допустимую электрическую нагрузку;
- передачу цены и результата транзакции;
- обработку отмены покупки и неуспешной выдачи;
- возможность удалённого обновления программного обеспечения.
Когда MDB не используется
У автоматов с Android-контроллером, сенсорным интерфейсом и собственным программным обеспечением платёжная интеграция может работать через SDK, API или другой интерфейс, предусмотренный производителем.
Такая архитектура удобна для динамических QR-кодов, управления корзиной из нескольких товаров, программ лояльности и сложных сценариев выдачи. Платёжный модуль взаимодействует с управляющим приложением, а оно контролирует механику.
При этом обычный USB-порт, последовательный интерфейс или установленный Android не подтверждают наличие готовой банковской интеграции. Требуются документация, поддерживаемая версия приложения и доступ к необходимым программным функциям.
Если автомат работает на закрытом контроллере без документации и возможности обновления, установка нового способа оплаты может потребовать замены управляющего блока. В отдельных конструкциях такая переделка экономически нецелесообразна.
Как подключить оплату банковской картой
Для приёма банковских карт понадобится терминал, предназначенный для автономной торговли, и договор торгового эквайринга. Обычный переносной терминал из магазина не всегда подходит: вендинговое устройство должно самостоятельно запускать оплату и получать её результат без участия кассира.
1. Выбрать эквайера и совместимое устройство
Банк или платёжный провайдер должен подтвердить поддержку выбранного оборудования, возможность его использования без оператора и способ подключения к контроллеру.
Проверяют не только заявленную поддержку бесконтактных карт, но и доступные платёжные приложения, порядок активации терминала, обслуживание сертификатов, удалённую диагностику и условия замены неисправного оборудования.
Особого внимания требует список фактически поддерживаемых карт. Универсального терминала, который автоматически принимает любую выпущенную карту, не существует. Возможность оплаты определяется платёжными системами, эквайером и настройками конкретного устройства.
2. Подключить терминал к управляющей системе
На этом этапе согласуют обмен командами, питание и доступ к сети. Если используется MDB, проверяют правильность определения терминала контроллером. Для программной интеграции настраивают обмен с платёжным SDK или сервером провайдера.
Терминал устанавливают так, чтобы покупатель мог без усилий приложить карту или телефон. Металлические панели, неудачное положение антенны, закрытая зона считывания и неудобный угол установки способны ухудшить пользовательский сценарий.
Перед окончательным монтажом проверяют работу платёжного устройства с закрытой дверью автомата. Приём карты на открытом испытательном стенде не заменяет проверку в собранном корпусе.
3. Привязать результат оплаты к конкретному заказу
Покупатель выбирает напиток стоимостью 150 рублей. Автомат передаёт эту сумму терминалу. После подтверждения операции контроллер запускает выдачу именно выбранного напитка.
Если пользователь отменил покупку до завершения оплаты, заказ должен закрыться без выдачи. Если банк отклонил операцию, механизм продажи не запускается.
Отдельно проверяют режим, когда банковский запрос выполняется дольше обычного. Автомат не должен создавать повторное списание только потому, что первое подтверждение поступило с задержкой.
4. Проверить возвраты и спорные операции
Условия отмены авторизации, возврата уже списанных средств и двухэтапного проведения платежа зависят от эквайера. Не каждый терминал поддерживает все перечисленные режимы.
Предпочтительна схема, при которой система умеет автоматически зарегистрировать неудачную выдачу, заблокировать повторную продажу по тому же заказу и инициировать предусмотренную договором процедуру возврата.
Если автомат не получает достоверного подтверждения выдачи, оператору потребуется дополнительная проверка. Автоматический возврат только по факту отсутствия сигнала может оказаться ошибочным, если датчик неисправен, а товар фактически выдан.
Как подключить СБП к вендинговому автомату
Подключение СБП включает договор на приём платежей, настройку платёжного API и обмен подтверждёнными статусами с контроллером. Сам по себе QR-код на дисплее не обеспечивает автоматическую продажу.
Шаг 1. Заключить договор на приём платежей
Нужно обратиться в банк, который предоставляет приём оплаты через Систему быстрых платежей. В договоре уточняют категорию деятельности, комиссию, условия зачисления, возвраты и доступные варианты технической интеграции.
Подключение через банк — участник СБП не требует от обычного продавца отдельного договора непосредственно с оператором СБП. Это подтверждается официальными разъяснениями сервиса [2].
Для вендинга особенно полезны поддержка динамических платёжных ссылок, автоматические уведомления о статусе и возможность запрашивать состояние операции повторно.
Шаг 2. Получить доступ к платёжному API
Банк или интеграционный провайдер предоставляет документацию, тестовые реквизиты и способ авторизации запросов. Обычно необходимо настроить создание платежа, получение его идентификатора, проверку статуса и обработку возврата.
Внешний платёжный сервис не обязательно подключается напрямую к каждому автомату. Управляющий сервер может принимать запросы от нескольких машин, создавать платежи и возвращать им необходимые данные.
Такая схема упрощает централизованное управление ключами доступа и обновление интеграции. При этом потеря соединения с сервером становится отдельным риском, который необходимо учитывать.
Шаг 3. Формировать QR-код для выбранного товара
После выбора позиции автомат отправляет запрос на создание платежа. В нём указывают сумму, внутренний идентификатор заказа и необходимые данные получателя в соответствии с API банка.
Полученную платёжную ссылку система преобразует в QR-код и показывает покупателю. Сумма должна совпадать со стоимостью выбранной позиции, включая применимые скидки.
Покупатель сканирует код, проверяет получателя и подтверждает платёж. Если код уже содержит сумму, повторно вводить её не требуется.
Шаг 4. Получать подтверждение от банка
После оплаты банк передаёт статус операции предусмотренным способом. Это может быть серверное уведомление, ответ на запрос статуса либо сочетание обоих механизмов.
Подтверждение на экране смартфона покупателя не является надёжной командой для выдачи товара. Скриншот успешного платежа можно показать даже после отменённой или совершенно другой покупки.
Автомат должен проверять серверный результат: идентификатор платежа, сумму, получателя, окончательный статус и связь транзакции с конкретным заказом.
Если уведомление не пришло, система может запросить статус повторно. Когда результат остаётся неопределённым, автомат не должен предполагать успешную оплату.
Шаг 5. Настроить завершение операции
После подтверждения платежа управляющая система запускает механизм выдачи, фиксирует результат и передаёт данные для фискализации и учёта.
Повторно полученное банковское уведомление не должно инициировать вторую выдачу. Для этого каждому заказу присваивают уникальный идентификатор, а обработку платёжных событий делают идемпотентной: одна подтверждённая операция приводит максимум к одному разрешённому циклу продажи.
Если товар закончился между выбором и подтверждением платежа, операция должна перейти в предусмотренный сценарий возврата или урегулирования. Простое сообщение «нет товара» после списания денег проблему не решает.
Статический и динамический QR-код: что выбрать
Статический QR-код часто размещают на наклейке. Он связан с реквизитами продавца, а в отдельных вариантах покупатель самостоятельно вводит сумму платежа.
Для обычной кассы такой способ может быть приемлем. Для полностью автоматической выдачи товаров он создаёт дополнительные сложности: разные покупки могут поступать по одному коду, суммы могут вводиться вручную, а связь платежа с конкретным заказом требует отдельной реализации.
Динамический QR-код создаётся под отдельную покупку. В нём проще закрепить нужную сумму и идентификатор операции, а после оплаты сопоставить банковский результат с товаром.
| Параметр | Статический QR | Динамический QR |
|---|---|---|
| Код для каждой покупки | Обычно один и тот же | Отдельный для заказа |
| Стоимость покупки | Может задаваться покупателем | Обычно фиксируется при создании платежа |
| Связь с конкретным товаром | Требует дополнительного механизма | Передаётся через идентификатор заказа |
| Автоматическая выдача | Сложнее реализовать надёжно | Удобнее интегрировать |
| Управление сроком действия | Код может использоваться длительно | Параметр задаётся через платёжный сервис |
| Предпочтительный сценарий | Простые платежи без немедленной автоматической выдачи | Полностью автоматизированная продажа |
По информации оператора СБП, срок действия динамического QR-кода может задаваться в пределах от 5 минут до 90 дней; конкретные настройки зависят от используемого решения [2].
Для покупки одного напитка или снека многодневный срок действия не нужен. Короткое окно оплаты сокращает число забытых заказов, но должно оставлять достаточно времени для открытия банковского приложения.
Время показа QR-кода на экране и фактический срок действия банковской платёжной ссылки могут различаться. Если покупатель подтвердил операцию после исчезновения кода с дисплея, система обязана корректно обработать поступивший платёж, а не терять его.
Универсальный QR-код: что изменилось в 2026 году
С 1 сентября 2026 года вступили в действие требования об использовании универсального платёжного кода кредитными организациями при соответствующих операциях с QR-кодами. Правовая основа изменений связана с Федеральным законом № 248-ФЗ, изменившим регулирование национальной платёжной системы.
Универсальный платёжный код позволяет предоставлять покупателю доступ к поддерживаемым платёжным сервисам через единый интерфейс. Состав способов оплаты определяется продавцом и обслуживающей кредитной организацией.
Это не означает, что любой вендинговый автомат автоматически начинает принимать все виды безналичных платежей. Банк, платёжный провайдер и программное обеспечение оборудования должны поддерживать соответствующую схему.
В официальных разъяснениях регулятора также предусмотрена возможность продолжения использования методов API СБП для регистрации платёжных ссылок участниками, работающими только с СБП, при соблюдении установленных условий [3].
При закупке нового автомата с QR-оплатой разумно предусмотреть возможность изменения формата платёжной ссылки без замены экрана или основного контроллера. Это снижает зависимость оборудования от одной версии банковской интеграции.
Онлайн-касса и фискализация: почему платёжного терминала недостаточно
Подтверждение перевода денег и оформление кассового чека — разные операции. Банк подтверждает платёж, а контрольно-кассовая техника регистрирует расчёт в предусмотренном законодательством порядке.
При продаже товаров через автомат в большинстве обычных случаев требуется применение ККТ по Федеральному закону № 54-ФЗ. Использование карты или СБП само по себе не освобождает продавца от фискализации.
Схема может включать локальную онлайн-кассу либо облачную ККТ при соблюдении установленных условий. Для сети автоматов допускаются решения, при которых одна облачная касса обслуживает несколько устройств, а покупателю обеспечивается доступ к фискальному чеку через QR-код на дисплее.
ФНС разъясняет такие возможности и отдельные исключения для автоматической торговли [4].
Платёжный QR и QR-код кассового чека — разные вещи
Платёжный QR-код нужен покупателю для перевода денег. Фискальный QR-код содержит сведения, позволяющие получить или проверить сформированный кассовый чек.
Первый появляется перед подтверждением покупки. Второй связан с уже зарегистрированным расчётом. Нельзя заменить фискальный код повторным отображением платёжной ссылки.
Для оборудования с небольшим дисплеем нужно предусмотреть два последовательных экрана: оплату и получение чека. На сенсорных автоматах чек также может выводиться по отдельной кнопке после завершения операции, если выбранный способ соответствует применимым требованиям.
Какие данные необходимы для чека
Фискальному сервису обычно нужны сведения о продавце, товаре, стоимости, налоговых параметрах, способе расчёта и идентификаторе автоматического устройства, если соответствующий реквизит обязателен.
Платёжный терминал не всегда передаёт на кассу название товара. Поэтому интеграция должна брать номенклатуру из управляющей системы, а не формировать чек только по общей сумме банковской операции.
Для продукции с обязательной маркировкой потребуются дополнительные проверки и передача предусмотренных сведений. Возможность продажи такой продукции зависит не только от платёжного модуля, но и от конструкции автомата, учётной системы и действующих специальных требований.
При выборе облачной фискализации следует отдельно проверить работу оборудования во время потери связи, регистрацию устройства, допустимые сроки передачи данных, порядок коррекции ошибочных операций и обработку возвратов.
Сколько стоит подключение оплаты картой и через СБП
Полная стоимость зависит от уже установленного оборудования. Автомат с совместимым контроллером, экраном и готовой банковской интеграцией может потребовать только подключения сервиса и настройки. Устройство без дисплея или поддерживаемого интерфейса придётся модернизировать.
Комиссия за транзакции — лишь часть расходов. Отдельно оплачиваются оборудование, программная интеграция, интернет-соединение, фискализация и техническое обслуживание, если эти услуги не включены в договор.
| Статья расходов | Когда возникает | Что уточнить |
|---|---|---|
| Платёжный терминал | При установке оплаты картой | Покупка, аренда, обслуживание, сертификация |
| Модуль QR-оплаты | При отсутствии готовой интеграции | Лицензия, API, разовая настройка |
| Контроллер | При несовместимости существующего оборудования | Стоимость замены и обновления прошивки |
| Эквайринг | При карточных покупках | Комиссия и возможные фиксированные платежи |
| Приём платежей через СБП | При использовании СБП | Категория тарифа и дополнительные услуги банка |
| Онлайн-касса и ОФД | Когда требуется фискализация | Аренда или покупка, фискальный накопитель, обслуживание |
| Связь | При передаче платёжных данных | SIM-карта, тариф, резервирование канала |
| Техническая поддержка | По условиям договора | Мониторинг, обновления, диагностика, выездные работы |
Получая коммерческое предложение, следует различать стоимость оборудования и стоимость полностью работающей системы. Цена терминала без монтажа, банковской активации и настройки обмена с контроллером не равна стоимости подключения оплаты.
Комиссия СБП: 0,4% или 0,7%
Для многих операций оплаты товаров и услуг максимальная комиссия банка по СБП составляет 0,7%. Для ряда категорий товаров и услуг применяется предел 0,4%. Конкретная ставка определяется категорией деятельности, характером операции и договором с банком.
По сведениям Банка России, для соответствующих групп операций установлен также предельный размер комиссии 1 500 рублей за перевод [1]. При небольшом среднем чеке вендинга процентная ставка обычно важнее этого ограничения.
Не следует заранее относить любой снековый или кофейный автомат к тарифу 0,4%. Правильную категорию платежей нужно подтвердить у обслуживающего банка.
| Стоимость покупки | Карта: 1,8%* | СБП: 0,4% | СБП: 0,7% |
|---|---|---|---|
| 100 ₽ | 1,80 ₽ | 0,40 ₽ | 0,70 ₽ |
| 150 ₽ | 2,70 ₽ | 0,60 ₽ | 1,05 ₽ |
| 250 ₽ | 4,50 ₽ | 1,00 ₽ | 1,75 ₽ |
| 500 ₽ | 9,00 ₽ | 2,00 ₽ | 3,50 ₽ |
| 1 000 ₽ | 18,00 ₽ | 4,00 ₽ | 7,00 ₽ |
*Ставка карточного эквайринга 1,8% принята исключительно для расчёта. Это не единый действующий тариф банков. Фактические ставки и дополнительные платежи определяются договором.
При покупке на 150 рублей разница между условным карточным эквайрингом 1,8% и СБП по ставке 0,4% составляет 2,10 рубля. Если применяется комиссия 0,7%, экономия уменьшается до 1,65 рубля.
На одной продаже разница невелика. Для оборудования с большим числом операций она становится заметной, но только в том случае, если покупатели действительно выбирают СБП вместо карты.
Когда подключение СБП окупается
Снижение банковской комиссии не гарантирует окупаемость новой платёжной системы. Экономия зависит от оборота, среднего чека, доли СБП и дополнительных расходов на обслуживание.
Допустим, автомат выполняет 1 500 продаж в месяц со средним чеком 150 рублей. Общий оборот составляет 225 000 рублей. Карточный эквайринг принят равным 1,8%, комиссия СБП — 0,4%.
Разница комиссий составляет 1,4 процентного пункта. Если через СБП проходит 600 покупок, экономия равна:
600 × 150 ₽ × (1,8% − 0,4%) = 1 260 ₽ в месяц.
При дополнительном обслуживании стоимостью 400 рублей в месяц остаётся 860 рублей экономии. Если первоначальное подключение стоило 12 000 рублей, расчётный срок возврата этих затрат составит около 14 месяцев.
| Покупок через СБП в месяц | Экономия на комиссии | После дополнительных 400 ₽/мес. | Окупаемость затрат 12 000 ₽ |
|---|---|---|---|
| 300 | 630 ₽ | 230 ₽ | Около 52 месяцев |
| 600 | 1 260 ₽ | 860 ₽ | Около 14 месяцев |
| 900 | 1 890 ₽ | 1 490 ₽ | Около 8 месяцев |
Все показатели этого расчёта, кроме рассмотренных тарифных пределов СБП, являются условными допущениями. Учтена только разница платёжных комиссий и заданные затраты на интеграцию. Не учитываются возможное изменение продаж, налоги, расходы на товар, простои и стоимость капитала.
Если банком назначена комиссия 0,7%, при 600 платежах по 150 рублей экономия относительно эквайринга 1,8% составит 990 рублей до дополнительных расходов. При тех же 400 рублях ежемесячного обслуживания останется 590 рублей.
Для автомата с небольшим числом транзакций подключение СБП исключительно ради снижения комиссии может не окупиться. Но если динамическая QR-оплата уже входит в программное обеспечение и не требует дорогого нового оборудования, финансовая картина меняется.
Есть и другое ограничение: комиссия — не единственная составляющая прибыльности. Если отказ от оплаты картой создаёт неудобство и приводит к потере части покупок, экономия на платёжном обслуживании может оказаться меньше потери валовой прибыли.
Можно ли подключить безналичную оплату к старому автомату
Да, если контроллер поддерживает нужный интерфейс или допускает модернизацию. Возраст оборудования сам по себе не является решающим фактором.
Автомат с рабочим MDB и подходящей прошивкой часто позволяет установить совместимый безналичный терминал без полной замены системы управления. Но для динамического QR-кода может понадобиться отдельный экран или специализированный платёжный модуль.
Если на старом устройстве уже установлен дисплей, необходимо проверить, управляется ли он открытым приложением и можно ли выводить на него платёжную ссылку. Некоторые экраны предназначены исключительно для отображения фиксированного меню и не поддерживают сторонние приложения.
Что осмотреть перед модернизацией
- Контроллер. Модель платы, версия прошивки, доступные интерфейсы и документация.
- Электропитание. Запас по мощности, совместимость напряжения и наличие защиты.
- Корпус. Место под терминал, удобство обслуживания, доступность антенны и креплений.
- Связь. Возможность установки модема, подключения антенны и стабильного обмена данными.
- Система учёта. Поддержка идентификаторов заказов, платежей и возвратов.
- Фискализация. Возможность формирования корректных чеков после установки нового платёжного модуля.
Если управляющая плата не поддерживается производителем, программное обеспечение недоступно, а замена контроллера требует изменения проводки и механизмов выдачи, модернизация может обойтись дороже ожидаемого.
В таком случае разумно сравнить стоимость доработки с покупкой нового автомата, где необходимая платёжная архитектура предусмотрена заранее.
Как выбрать новый автомат с поддержкой карт и СБП
Для нового оборудования лучше согласовывать не отдельную функцию «оплата по QR», а полный сценарий продажи: от выбора товара до возврата средств при неисправности механизма.
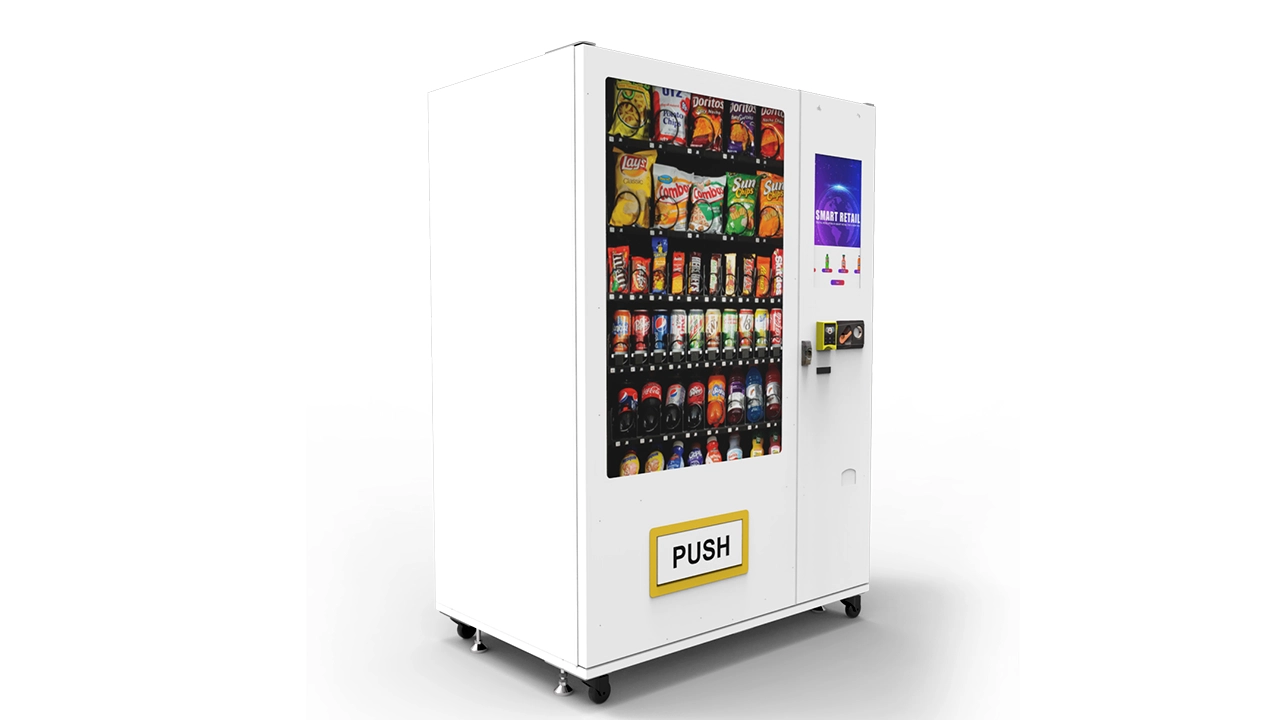
У Zhongda Smart можно рассматривать конфигурации с сенсорным экраном, интернет-подключением, удалённым управлением и индивидуальной интеграцией платёжного оборудования. При этом поддержку конкретного терминала, банка и API требуется согласовать отдельно. Наличие общего функционала безналичной оплаты не заменяет подтверждения совместимости.
Подходящие форматы оборудования и возможности настройки представлены среди вендинговых решений Zhongda Smart. Для продажи упакованных товаров, аксессуаров и косметики также имеют значение размеры товарных ячеек и способ выдачи.
В решениях для автоматизированной розничной торговли можно рассмотреть различные конструкции и варианты комплектации. Выбор платёжного интерфейса лучше делать одновременно с выбором контроллера и экрана.
Что включить в техническое задание
В спецификации нового автомата следует зафиксировать:
- конкретные способы безналичной оплаты и перечень поддерживаемых платёжных устройств;
- используемый банк или требования к выбору эквайера;
- протокол связи терминала и контроллера;
- наличие API для динамической QR-оплаты;
- поддержку подтверждения платежа и проверки статуса;
- механизм фиксации успешной выдачи;
- правила отмены заказа и возврата средств;
- передачу данных в онлайн-кассу и систему учёта;
- доступность технической документации и обновлений;
- распределение ответственности за настройку и техническую поддержку.
Устройство с закрытым программным обеспечением может оказаться привязанным к одному платёжному сервису. Если оператор рассчитывает в дальнейшем менять банк, необходимо заранее выяснить, кто имеет право обновлять интеграцию и предусмотрены ли технические ограничения.
Сведения о производстве, программных возможностях и OEM/ODM-направлении доступны на странице Zhongda Smart. Для нестандартной комплектации потребуется отдельное подтверждение инженерной команды.
Интернет для банковского терминала и QR-оплаты
Безналичная оплата зависит от связи. Даже правильно настроенный автомат не сможет обрабатывать онлайн-транзакции, если его платёжный модуль не подключается к необходимым сервисам.
Для вендинга используются мобильные сети, Ethernet или Wi-Fi. Выбор зависит от условий установки и особенностей оборудования. При наличии стабильного проводного соединения оно может быть удобным основным каналом, а мобильный модем — резервным.
Однако одновременное наличие Ethernet и 4G в характеристиках автомата ещё не означает автоматическое переключение между ними. Резервирование должно поддерживаться сетевым оборудованием и программным обеспечением.
Что происходит при пропадании связи
Если интернет недоступен до создания заказа, автомат должен отключить неподдерживаемую в данный момент онлайн-оплату либо предложить другой доступный способ.
Если соединение пропало после отправки запроса, результат может оставаться неизвестным. Опасно автоматически запускать повторный платёж: первая операция могла быть выполнена банком.
В такой ситуации система сохраняет идентификатор транзакции и после восстановления связи запрашивает её состояние. Повторная попытка должна использовать предусмотренные провайдером механизмы защиты от дублей.
Длительное отсутствие связи необходимо отображать в системе мониторинга. При обслуживании сети автоматов это позволяет отличать падение продаж от технической недоступности оплаты.
Полезно отдельно регистрировать время создания заказа, время получения банковского ответа и продолжительность выдачи. Эти показатели помогают определить, задержка возникает в платёжном сервисе или внутри самого автомата.
Что делать, если деньги списались, а товар не выдан
Это один из самых затратных с точки зрения обслуживания сбоев. Покупателю неважно, в каком именно компоненте произошла ошибка: он оплатил товар и ожидает его получить либо вернуть деньги.
Причиной может быть заклинивание товара, отказ двигателя, неверный сигнал датчика, потеря связи после оплаты или ошибка программной логики.
| Ситуация | Правильное действие системы |
|---|---|
| Банк отклонил платёж | Не запускать выдачу; предложить повторную оплату |
| Платёж ещё обрабатывается | Не создавать повторную продажу; проверить статус |
| Деньги списаны, товар не выдан | Зафиксировать сбой; инициировать предусмотренный возврат или проверку |
| Выдача завершена успешно | Закрыть продажу и обновить остатки |
| Подтверждение банка пришло повторно | Не запускать механизм выдачи второй раз |
| Покупатель отменил заказ до оплаты | Закрыть заказ без запуска механизма |
| Платёж подтверждён после истечения экранного таймера | Сопоставить перевод с заказом и выполнить предусмотренный сценарий урегулирования |
Журнал событий должен позволять восстановить цепочку операции. Если в системе есть только общая сумма выручки, выяснение обстоятельств спорной продажи превращается в ручную сверку банковских платежей и товарных остатков.
Для автоматов с дорогостоящей продукцией полезен дополнительный контроль фактической выдачи. Он может реализовываться датчиком падения, контролем открытия ячейки или другим способом, подходящим конкретной механике.
Нельзя считать любой сигнал датчика безусловным доказательством передачи товара. При настройке учитывают ложные срабатывания, сбои питания и возможные механические препятствия.
Как организовать возврат оплаты через СБП
СБП предусматривает возврат денежных средств по ранее проведённой операции, включая частичный возврат при поддержке соответствующего сценария. Порядок оформления зависит от банка и выбранной интеграции [2].
В системе необходимо сохранять идентификатор исходного платежа. Возврат привязывают к нему, а не оформляют как произвольный перевод на указанные покупателем реквизиты.
Это позволяет избежать ошибок в суммах и получателях, а также упрощает сверку с кассовыми документами. При возврате требуется выполнить и соответствующие фискальные действия, если они предусмотрены для операции.
Как защитить платёжную систему от ошибок и мошенничества
Управляющий контроллер должен доверять подтверждённым данным платёжного сервиса, а не информации, которую покупатель может изменить на экране.
Для серверных уведомлений применяют проверку подлинности предусмотренным провайдером способом, контроль идентификатора заказа и суммы, защищённое соединение и журналирование операций.
Платёжные ключи нельзя сохранять в общедоступном конфигурационном файле автомата или передавать вместе с демонстрационной прошивкой. Их хранение и обновление должны соответствовать требованиям банка и используемой системы.
Данные банковских карт также не следует обрабатывать или хранить в самодельном приложении автомата, если это не предусмотрено сертифицированной платёжной архитектурой. Для карточных операций предпочтительно использовать одобренное эквайером оборудование и соответствующие инструменты интеграции.
Защита от двойной выдачи
Самая простая программная ошибка — повторный запуск выдачи после получения одинакового уведомления дважды.
Контроллер должен сохранять состояние заказа до выполнения физической команды. После завершения продажи повторное событие с тем же идентификатором допускается только для сверки, но не для нового цикла продажи.
При использовании локального контроллера и удалённого сервера желательно предусмотреть восстановление состояния после перезагрузки. Если память заказа очищается при отключении питания, система может потерять связь между уже оплаченной покупкой и незавершённой выдачей.
Защита от подмены QR-кода
Динамический код следует получать из доверенного платёжного сервиса. Подмена адреса платёжной ссылки может привести к переводу денег другому получателю.
На экране полезно показывать понятную сумму и название получателя, если это допускает интерфейс. При установке отдельной наклейки с QR-кодом требуется физический контроль её целостности.
Для полностью автоматической продажи наклейка со статическим QR-кодом не должна заменять проверку транзакции по API.
Как проверить систему перед запуском автомата
Один успешный платёж на испытательном стенде не подтверждает готовность оборудования к эксплуатации. Проверять нужно завершённые покупки, отклонения, задержки и поведение после восстановления связи.
Минимальный набор испытаний:
- Успешная покупка каждого типа товара с оплатой картой.
- Успешная покупка через СБП с правильной суммой и выдачей.
- Отклонённый банком платёж без запуска механизма.
- Отмена заказа покупателем до подтверждения оплаты.
- Повторное уведомление об одном платеже.
- Потеря интернет-соединения до и после отправки запроса.
- Оплата в момент завершения времени ожидания.
- Неисправность механизма выдачи после успешного списания.
- Перезагрузка контроллера при незавершённой операции.
- Полный возврат и, если поддерживается, частичный возврат.
- Формирование корректного кассового чека.
- Сверка платёжных операций с журналом продаж.
Для автомата с несколькими товарными каналами следует проверить выдачу из разных ячеек, а не ограничиваться одной тестовой позицией. Ошибка назначения цены или канала может проявляться только на определённых товарах.
Отдельное испытание проводят после обновления прошивки контроллера, платёжного приложения или драйвера терминала. Изменение одного компонента способно нарушить ранее работавшую последовательность команд.
Как вести учёт платежей и находить потерянную выручку
Банковская выписка и отчёт вендингового контроллера не всегда совпадают по структуре. В банке фиксируется финансовая операция, а в системе автомата — заказ, товар и результат выдачи.
Для сверки необходим единый идентификатор, позволяющий связать эти записи. Если одна покупка содержит несколько товаров, дополнительно сохраняют состав заказа и общую сумму.
В системе мониторинга полезно разделять следующие показатели:
- количество начатых покупок;
- количество успешно оплаченных покупок;
- количество отказов по оплате;
- количество успешных выдач;
- количество оплаченных, но незавершённых продаж;
- сумму и количество возвратов;
- оборот по картам и через СБП;
- среднюю комиссию в рублях на одну операцию;
- продолжительность недоступности платёжного сервиса.
Одна только доля успешных платежей не показывает качество работы автомата. Если банковская оплата проходит нормально, но механизм регулярно задерживает товар, покупатели всё равно сталкиваются с неудачными покупками.
Для оценки общей эффективности можно использовать показатель завершённых продаж: число покупок с подтверждённой оплатой и успешной выдачей, делённое на число начатых покупок. Его следует анализировать вместе с отказами банка и случаями добровольной отмены заказа.
Что важнее для покупателя: карта или СБП
Покупатель обычно выбирает самый быстрый и знакомый способ расчёта. Бесконтактная карта требует минимального взаимодействия с экраном. При СБП необходимо открыть приложение, считать код и подтвердить платёж.
Разница особенно заметна при недорогих спонтанных покупках. Если человек хочет быстро купить воду или кофе, дополнительное действие может оказаться существеннее небольшой разницы в банковской комиссии.
Для более дорогих товаров, покупок из нескольких позиций и автоматов с полноценным сенсорным интерфейсом QR-оплата может быть естественной частью оформления заказа.
При выборе платёжной конфигурации имеет смысл учитывать средний чек и характер продукции.
| Тип продажи | Предпочтительная конфигурация | Причина |
|---|---|---|
| Кофе и напитки | Бесконтактная карта + СБП | Быстрая покупка, сохранение альтернативы |
| Снеки и продукты повседневного спроса | Карта + динамический QR | Разные предпочтения покупателей |
| Косметика и аксессуары | Карта + СБП на экране | Удобная оплата выбранных товаров |
| Коллекционные товары | Карта + динамический QR | Поддержка отдельных заказов и точных сумм |
| Небольшой автомат без дисплея | Совместимый карточный терминал | Меньше изменений в интерфейсе |
| Сенсорный автомат с управляемым ПО | Карта + СБП + поддерживаемый универсальный код | Гибкость дальнейших обновлений |
Если бюджет позволяет установить только один способ оплаты, решать нужно по доступным техническим возможностям и предполагаемому поведению покупателей. Самая низкая комиссия не обязательно обеспечивает наибольшую выручку.
Частые ошибки при подключении безналичной оплаты
Покупают терминал до проверки контроллера
Терминал может поддерживать бесконтактные платежи, но не иметь совместимого интерфейса с выбранным автоматом. В результате оборудование работает как самостоятельный платёжный прибор, а выдача товара не запускается автоматически.
Устанавливают QR-код без подтверждения через API
Деньги поступают продавцу, но автомат не знает, какую позицию необходимо выдать. Для полностью автономной торговли такая схема непригодна без дополнительного надёжного механизма идентификации заказа.
Не предусматривают обработку возвратов
При первой же неудачной выдаче оператору приходится вручную искать платёж в банковском кабинете. На нескольких автоматах это создаёт значительную операционную нагрузку.
Путают платёжный QR с фискальным чеком
QR-код для перевода денег не заменяет кассовый документ. Платёжный сервис и система фискализации должны быть правильно связаны между собой.
Игнорируют обновления
Платёжные API, требования банков и версии программного обеспечения могут меняться. Если поставщик не предоставляет обновлений или документацию, даже успешно запущенная интеграция со временем может потребовать серьёзной переделки.
Не проверяют реальные условия установки
На производственном стенде интернет работает стабильно, а в закрытом металлическом корпусе сигнал мобильной связи может ухудшаться. После установки оборудования необходимо проверить фактическую работу терминала и модема.
Что согласовать с поставщиком до оплаты заказа
Для нового автомата недостаточно общей записи «поддерживает карты и QR». В договоре или технической спецификации нужно указать, кто отвечает за аппаратную совместимость, банковскую интеграцию, фискализацию и устранение ошибок.
Если оборудование изготавливается под индивидуальный проект, полезно запросить видеозапись полного тестового цикла: выбор товара, подтверждение платежа, выдача и фиксация результата в журнале.
Однако демонстрация тестового платежа сама по себе не подтверждает возможность подключения к любому выбранному банку. Окончательная работоспособность зависит от согласованного платёжного решения и его активации.
Zhongda Smart предлагает производство стандартных и индивидуальных вендинговых автоматов с настройкой аппаратной и программной конфигурации. Для проекта с приёмом карт и СБП стоит заранее передать модель терминала, техническую документацию банка, требования к контроллеру и схему фискализации.
Перед заказом можно согласовать комплектацию и технические требования с Zhongda Smart. Поддержка конкретной платёжной системы должна подтверждаться по результатам технического согласования, а не предполагаться на основании общей характеристики «безналичная оплата».
Для оператора важна не только стоимость приобретения машины, но и возможность обслуживать её после запуска. Документация, доступные обновления, запасные компоненты и понятный порядок устранения неисправностей иногда имеют большую ценность, чем небольшая скидка на оборудование.
Часто задаваемые вопросы
Можно ли подключить СБП к вендинговому автомату без банковского терминала?
Да. Если автомат имеет подходящий дисплей, поддерживаемый программный интерфейс и интернет-соединение, он может принимать оплату через динамический QR-код без отдельного карточного терминала. Потребуются договор с банком, платёжная интеграция и автоматическая проверка успешного перевода. При этом обычная оплата картой через NFC без соответствующего оборудования доступна не будет.
Сколько стоит подключить оплату картой к торговому автомату?
Стоимость зависит от выбранного терминала, совместимости контроллера, условий эквайринга и необходимых монтажных работ. Если аппарат уже подготовлен к подключению, расходы могут ограничиться терминалом и настройкой. При несовместимом контроллере понадобится дополнительная модернизация. Перед заказом следует получить отдельные цены на оборудование, интеграцию и регулярное обслуживание.
Можно ли принимать оплату картой и через СБП одновременно?
Да. Автомат может использовать два платёжных сценария для одного товара. Покупатель выбирает карту или СБП, после чего управляющая система запускает соответствующую операцию. Каждый платёж должен быть связан с уникальным заказом. Подтверждение одного способа оплаты должно исключать случайную повторную оплату того же заказа другим способом.
Нужна ли онлайн-касса при оплате через СБП?
В большинстве обычных сценариев продажи товаров через вендинговый автомат применяется ККТ. Оплата через СБП не отменяет эту обязанность. При соблюдении условий законодательства возможна облачная фискализация, в том числе с отображением QR-кода кассового чека на экране. Для отдельных видов деятельности и товаров действуют специальные правила и исключения.
Какую комиссию берёт банк за оплату через СБП?
Максимальная комиссия зависит от категории операции. Для многих коммерческих платежей она составляет до 0,7%, для отдельных категорий — до 0,4%. Конкретную ставку и возможные дополнительные платежи необходимо уточнять в договоре. Тариф карточного эквайринга устанавливается отдельно и может отличаться от комиссии СБП.
Можно ли установить оплату по QR-коду на старый торговый автомат?
Да, если контроллер поддерживает нужный интерфейс или допускает модернизацию. Для динамического QR-кода необходим способ отображения кода, соединение с платёжным сервисом и программная обработка подтверждений. Если экран отсутствует, можно рассматривать специальный внешний модуль. Совместимость нужно проверять по конкретной модели устройства.
Что делать, если покупатель оплатил товар, но автомат его не выдал?
Система должна сохранить идентификатор платежа и результат неудачной выдачи. Затем проводится проверка состояния операции и оформляется возврат или другое предусмотренное договором урегулирование. Покупателю необходимо предоставить доступный способ обращения к оператору. Повторно запускать выдачу без проверки состояния заказа опасно.
Какой способ оплаты выгоднее для небольшого вендингового бизнеса?
СБП часто обеспечивает меньшую комиссию, но требует от покупателя действий в банковском приложении. Карта удобна для быстрой покупки, хотя условия эквайринга могут быть дороже. Если оборудование уже поддерживает оба варианта, сочетание карты и СБП обычно сохраняет больше возможностей для покупателей. При выборе одного способа нужно учитывать стоимость подключения, ежемесячные платежи, средний чек и вероятную долю успешных продаж.
Итог: какую платёжную конфигурацию выбрать
Для большинства новых автоматов с сенсорным экраном рациональна комбинированная схема: совместимый карточный терминал, динамическая QR-оплата через СБП, подтверждение транзакций через платёжный сервис и интегрированная фискализация.
Для действующего автомата с MDB подключение подходящего терминала может оказаться самым простым способом модернизации. Для оборудования с открытым программным интерфейсом динамический QR-код предоставляет больше гибкости, но требует корректной серверной интеграции.
Экономию на комиссии необходимо сопоставлять с расходами на подключение и возможным изменением количества покупок. Самая дешёвая платёжная операция не всегда делает автомат прибыльнее.
Окончательное решение зависит от совместимости контроллера, доступности банковского сервиса, условий фискализации и способности оборудования завершить оплаченный заказ без участия оператора. Надёжная обработка платежа и выдачи товара важнее количества логотипов платёжных систем на корпусе.
Источники и нормативные материалы
- Банк России. Система быстрых платежей: порядок оплаты и тарифы для бизнеса. Официальные сведения о комиссиях, принципах работы и проведении платежей.
- НСПК, Система быстрых платежей. Вопросы и ответы для бизнеса. Подключение приёма платежей, динамические QR-коды, подтверждение операций и возвраты.
- Банк России. Универсальный платёжный код: разъяснения по Федеральному закону № 248-ФЗ. Требования, действующие с 1 сентября 2026 года, и особенности платёжных интеграций.
- Федеральная налоговая служба. Разъяснения о применении ККТ в торговых автоматах, 28 сентября 2026 года. Применение онлайн-касс, облачная фискализация, QR-коды кассовых чеков и предусмотренные исключения.
Примечание. Технические рекомендации относятся к типовым схемам автоматизированной торговли. Фактическая совместимость оборудования определяется моделью контроллера, прошивкой, выбранным платёжным устройством и требованиями обслуживающего банка. Тарифы, условия подключения, доступность платёжных функций и нормативные требования могут изменяться. Расчёты экономии и окупаемости являются примерами, а не гарантией финансового результата. Перед вводом оборудования в эксплуатацию необходимо проверить действующие договорные условия, требования к применению ККТ, защите платёжных данных и продаже соответствующих товаров. Материал носит информационный характер и не заменяет индивидуальную юридическую, налоговую или техническую консультацию.